Kredita si pravzaprav nihče ne želi. Ljudje si želijo izdelek, storitev, prenovljeno kopalnico, novo kolo ali avtomobil. Financiranje je le sredstvo, ki jim omogoči, da željo ali potrebo uresničijo.
Prav na tej logiki svojo zgodbo gradi Leanpay, slovensko fintech podjetje, ki je leta 2018 kot prvo v Sloveniji omogočilo digitalni nakup na obroke. Postopek je danes preprost. Kupec Leanpay izbere ob nakupu, na spletu ali v fizični trgovini, postopek opravi na telefonu in v nekaj minutah prejme odločitev. Trgovec dobi plačilo v celoti, kupec pa nakup odplačuje po obrokih, brez obiska banke in papirjev. Kreditno tveganje prevzame Leanpay.
Podjetje, ki velja za vodilnega ponudnika plačil na obroke v Sloveniji, ima pri nas 140.000 uporabnikov in 1.500 trgovskih partnerjev v različnih kategorijah. Po raziskavi Ipsosa iz maja 2026 je spontani priklic znamke 49 odstotkov, medtem ko si Mastercard, Visa in Diners drugo mesto delijo s približno 25 odstotki.
Za temi številkami pa je predvsem sprememba razumevanja obročnega plačevanja. Leanpay je moral financiranje iz procesa, ki je tradicionalno pomenil obrazce, čakanje in administracijo, prestaviti v sam nakupni trenutek.
Od zadolževanja k načrtovanju proračuna
Tehnologija po navedbah podjetja pri tem ni bila največji izziv. Odločanje o kreditu v nekaj minutah, skupaj z identifikacijo in preverjanjem kreditne sposobnosti, je zahtevna, vendar rešljiva inženirska naloga. Tudi regulirana pot je bila zavestna odločitev. Podjetje je že od začetka izbralo polno reguliran model, čeprav je to pomenilo počasnejši začetek.
Težje je bilo spremeniti odnos do obrokov. Slovenci imajo do dolga tradicionalno precej zadržan odnos, kredit pa je bil dolgo časa predvsem nekaj, kar je bilo povezano z banko, avtomobilom ali stanovanjem. Leanpay je želel obroke prestaviti iz kategorije zadolževanja v kategorijo načrtovanja proračuna.
Sprememba je bila potrebna tudi pri trgovcih. Financiranje so morali začeti razumeti kot prodajno orodje, ne kot dodatno administrativno breme. Pri tem se je podjetje srečalo s klasičnim izzivom dvostranskega trga. Brez trgovcev ni kupcev, brez kupcev pa trgovci ne vidijo dovolj razloga za vključitev storitve. Prav zato v Leanpay pravijo, da je bilo najtežje pridobiti prvih nekaj sto partnerjev.
Danes se spreminja tudi način, kako kupci uporabljajo obroke. Vse več jih se zanje ne odloča zato, ker izdelka sicer ne bi mogli kupiti, temveč ker želijo drugače razporediti svoj družinski proračun. Prihranke bi lahko porabili takoj, vendar jih raje ohranijo in nakup poravnajo postopoma.
Leanpay
Obroki lahko spremenijo nakupno odločitev
Za trgovca je pomembno, kdaj se možnost obročnega plačila pojavi na kupčevi poti. Če kupec šele na blagajni izve, da lahko plača na obroke, je odločitev o izdelku praviloma že sprejel. Obroki takrat vplivajo predvsem na način plačila.
Drugače je, če mesečni znesek vidi že med izbiranjem. Če je na primer izdelek predstavljen kot strošek 29 evrov na mesec, se okvir odločanja spremeni. Kupec lahko začne razmišljati tudi o kakovostnejšem izdelku, ker razlike ne presoja več le skozi nekaj sto evrov enkratnega izdatka, temveč skozi razliko v mesečnem obroku. Leanpay zato trgovcem priporoča, da možnost obročnega plačila izpostavijo že na začetku nakupne poti, na vhodu v fizično trgovino, na vstopni strani spletnega mesta ter na straneh kategorij in izdelkov.
Pomembno je tudi preverjanje limita vnaprej. Po raziskavi Ipsosa iz leta 2023 jih 70 odstotkov pravi, da jim ta možnost olajša nakup. Interni podatki podjetja kažejo tudi močno povezavo med predhodnim preverjanjem limita in dejanskim nakupom.
»Obročno plačilo lahko na nakup vpliva na več načinov. Nakup se lahko zgodi prej, kot bi se sicer. Lahko se zgodi prav zaradi tega, ker odpade ovira enkratnega visokega zneska. Lahko pa kupec izbere tudi dražji oziroma kakovostnejši izdelek. Naši partnerji opažajo več nakupov, višjo vrednost nakupov in večji skupni obseg prodaje. Obroki niso le drugačen način plačila, so prodajno orodje,« pravi Matjaž Omejc, direktor Leanpay Slovenija.
Povprečna vrednost spletnega naročila z Leanpayem je približno 600 evrov, kar je po navedbah podjetja približno petkrat več od vrednosti, značilne za ponudnike modela »kupi zdaj, plačaj pozneje«. Pri Leanpayu zato poudarjajo, da je njihova storitev prisotna predvsem pri premišljenih, ne impulzivnih nakupih.
Uporabniška izkušnja kot del produkta
Financiranje je le del njihovega produkta. Drugi del je izkušnja ob nakupu. Kupec mora imeti informacije na enem mestu, predstavljene jasno, brez žargona in drobnega tiska. Sam lahko izbira načrt odplačevanja glede na to, ali mu bolj ustreza nižji mesečni obrok ali čim hitrejše odplačilo. V aplikaciji lahko ves čas spremlja, koliko je že poravnal in koliko obrokov ga še čaka. Znesek obroka in trajanje odplačevanja sta znana vnaprej.
Podjetje pri tem izpostavlja rezultat NPS nad 75, medtem ko v gradivu navaja povprečje finančnih storitev 34. Takšen rezultat pripisujejo predvsem uporabniški izkušnji. Njihova logika je bolj podobna razmišljanju trgovca kot banke, saj vsak dodatni klik v nakupnem postopku razumejo kot potencialno izgubo.
Enostavnost ni pomembna le mlajšim uporabnikom, čeprav se pri njih odnos do financiranja spreminja hitreje. Kreditna kartica za marsikoga iz mlajših generacij ni več glavna referenca. Finančne storitve primerjajo z aplikacijami, pri katerih pričakujejo nekaj minut postopka, vse informacije vnaprej in popoln nadzor. Fiksni obroki z znanim datumom zadnjega plačila jim zato lahko pomenijo predvsem obliko načrtovanja.
Toda enaka enostavnost po ugotovitvah podjetja nagovarja tudi starejše uporabnike, ki so bili prej vajeni klasičnega bančnega kredita.
Od manjših nakupov do prenove doma
Obročno plačevanje se danes pojavlja v različnih kategorijah. Po podatkih Leanpayja ga Slovenci najpogosteje uporabljamo pri izboljšavah doma, med drugim pri elektroniki, pohištvu in prenovah, najmanj pa (za zdaj) pri modi.
Razpon nakupov se širi v obe smeri. Leanpay Zero je namenjen manjšim nakupom brez obresti, kjer obroki delujejo predvsem kot način upravljanja proračuna. Na drugi strani so večji življenjski projekti. Tem je namenjen Leanpay Dom, ki so ga predstavili pred kratkim. Z njim lahko kupec financira celoten projekt prenove – pri prenovi kopalnice lahko na primer na obroke kupi kopalniško garnituro, na račun pa prejme tudi denar za ploščice in keramičarja.
V Sloveniji je sicer z Leanpayjem mogoče financirati zelo širok razpon nakupov, od električne zobne ščetke do avtomobila in različnih storitev. Med 1.500 partnerji so tako majhna podjetja kot največji trgovci v državi.
Trgovec ne potrebuje le plačilne metode
Leanpay želi odnos s trgovci graditi širše od samega financiranja. Partnerjem želi pripeljati tudi povpraševanje, zato sodelovanje vključuje skupne promocije, komunikacijo z bazo uporabnikov, prisotnost v imeniku trgovcev in digitalne kampanje.
Drugi del so znanje in orodja. Podjetje trgovcem ponuja priporočila za implementacijo, prikaz mesečne cene, vtičnike za spletne platforme, komunikacijska gradiva in usposabljanje prodajnega osebja.
Tretji element je poenostavitev procesa. Trgovec prejme celotno plačilo, kreditno tveganje prevzame Leanpay, uporabniška izkušnja pa naj bi bila enaka na spletu in v fizični trgovini.
Učinek sodelovanja spremljajo skozi delež prodaje z Leanpayjem, vrednost košarice, konverzije, opuščene nakupe in pogostost nakupov. Za najzanesljivejšo metodo štejejo primerjavo rezultatov posameznega trgovca pred vključitvijo storitve in po njej oziroma primerjavo situacij, v katerih so obroki vidno izpostavljeni, s tistimi, kjer niso. Ob prodaji poudarjajo še zadovoljstvo in vračanje kupcev. Dobra izkušnja s financiranjem lahko namreč vpliva tudi na njihovo lojalnost trgovcu.
Znamka mora biti vidna, postopek pa ne
Leanpay večinoma nastopa z lastno blagovno znamko. Kupci vedo, da plačujejo z Leanpayjem, prav prisotnost v nakupnem procesu pa je pomemben del grajenja njegove prepoznavnosti. Pri 1.500 trgovskih partnerjih to pomeni veliko število stikov s kupci, pri katerih se ponavljajo isti logotip, barva in ime. Podjetje zato partnerjem določa tudi jasne smernice, kako in kje naj bo znamka predstavljena.
Prisotnost pri trgovcih dopolnjujejo z organskimi vsebinami, izkušnjami uporabnikov na družbenih omrežjih in plačljivimi digitalnimi kanali. Občasno vlagajo tudi v večje ciljno usmerjene kampanje, ki vključujejo zunanje oglaševanje, televizijo, tisk in radio.
Cilj ni popolna nevidnost znamke. Leanpay želi, da bi kupci po možnosti plačila z njim tudi sami spraševali, kar se po navedbah podjetja že dogaja in je lahko celo razlog, da se trgovec odloči za sodelovanje. Neopazen naj bo šele postopek, potem ko kupec izbere način plačila. Takrat mora biti izkušnja hitra in s čim manj trenja.
Financiranje bo manj vidno, zaupanje ne
V prihodnosti pri Leanpayju pričakujejo še enostavnejši proces, manj korakov in manj vnašanja podatkov. Kupec bo lahko identificiran in predhodno odobren že pred nakupom, podobno kot danes pri preverjanju limita.
Proces lahko tako postaja vedno bolj neviden, vsebina financiranja pa ostaja. Preverjanje kreditne sposobnosti, jasno razkritje stroškov in odgovorno posojanje ostajajo del storitve, tudi če jih uporabnik doživlja vse manj kot klasično najemanje kredita.
Za Leanpay je zato pomembna tudi lastna znamka. Podjetje pričakuje, da bo financiranje v prihodnje vgrajeno tja, kjer se nakup dejansko zgodi, ne glede na to, ali gre za spletno trgovino, aplikacijo, digitalno denarnico ali nakupovalnega asistenta z umetno inteligenco.
Dolgoročno želi portfelj širiti, kot ga je že z Leanpay Domom, vendar ostaja v jedru reguliran ponudnik financiranja. Hkrati se želi kot znamka premikati od načina plačila k širši vlogi v nakupni izkušnji.
Kot pravijo, je njihova ambicija postati platforma, ki kupce in trgovce povezuje okoli odločitve, kaj kupiti, kje kupiti, kako plačati in kako nakup upravljati. Ne kot banka ali kartična shema, temveč kot znamka, ki ji ljudje zaupajo tudi pri pomembnejših nakupih.
»Znamko Leanpay smo gradili zavestno. Nismo želeli biti anonimna plačilna možnost, ampak ime, ki ga kupci poznajo in po katerem sprašujejo. Prepoznavnost gradimo prav s prisotnostjo v nakupnem procesu, kjer so ljudje najbolj dovzetni za informacijo o načinu plačila. Danes je znamka naša razlikovalna prednost: v trgovinah kupci sami sprašujejo po Leanpayju, kar je pogosto tudi razlog, da se trgovec odloči za sodelovanje. Neopazen pa mora biti sam postopek. Ko kupec izbere Leanpay, mora biti vse, kar sledi, hitro in brez trenja. Znamka pri odločitvi, nevidnost v procesu,« sklene David Rožac, vodja marketinga pri Leanpay.
Hvala, ker berete Marketing magazin!
Za dostop do vseh člankov vas vabimo, da se brezplačno registrirate.
Kredita si pravzaprav nihče ne želi. Ljudje si želijo izdelek, storitev, prenovljeno kopalnico, novo kolo ali avtomobil. Financiranje je le sredstvo, ki jim omogoči, da željo ali potrebo uresničijo.
Petek, trinajsti. Dan, ko se vraževerni raje izognejo črnim mačkam, lestvam in vsemu, kar bi jim utegnilo prinesti nesrečo. Oglaševalci pa? Ti v njem očitno vidijo precej več sreče.
Lučka Fabijan, umetniška direktorica v agenciji DROM, o pogumu v oglaševanju, nenavadnih idejah in tem, zakaj bi za svoj kreativni »power couple« raje izbrala Ivono Repše kot Vita Sedeja.
Medtem ko nekateri vraževerni danes previdno stopajo mimo črnih mačk in se izogibajo lestvam, se milijoni uporabnikov po svetu spopadajo s precej sodobnejšo nesrečo: nedelujočo elektronsko pošto.
A1 Slovenija je v sodelovanju z Robertom Roškarjem pripravila lažno nagradno igro, v kateri je poskusilo sodelovati kar 80,8 odstotka obiskovalcev spletne strani.
»Če ne razumeš ljudi, ne moreš biti dober vodja,« poudarja Irena Deželak, ustanoviteljica in direktorica Akademije Uspeha. Da uspešno vodenje ne temelji na enem samem receptu, je spoznala tudi sama.
Agencije opozarjajo na nejasne pogoje, kratke roke, neplačano delo in nepregledne postopke. Motijo jih tudi preveč povabljenih agencij, sumi na vnaprej dogovorjene izbire in redke menjave partnerjev.
Jana Savić Rastovac je izvršna kreativna direktorica agencije McCann Beograd, ki se je letos uvrstila na tretje mesto lestvice Impact Index Marketing mreže.
Kaj imajo skupnega 300 metrov cevi, burek in oglaševalski brief? Več, kot bi si mislili. Drago Mlakar pojasnjuje, zakaj se lahko tudi pri na videz preprostih navodilih pošteno zaplete.
Petek, trinajsti. Dan, ko se vraževerni raje izognejo črnim mačkam, lestvam in vsemu, kar bi jim utegnilo prinesti nesrečo. Oglaševalci pa? Ti v njem očitno vidijo precej več sreče.
Na uredništvu MM-a imamo včasih kak preblisk, ki se nam sprva sliši super, po malo daljšem premisleku pa ne tako zelo … Sploh ko je treba dejansko zadevo izpeljati.
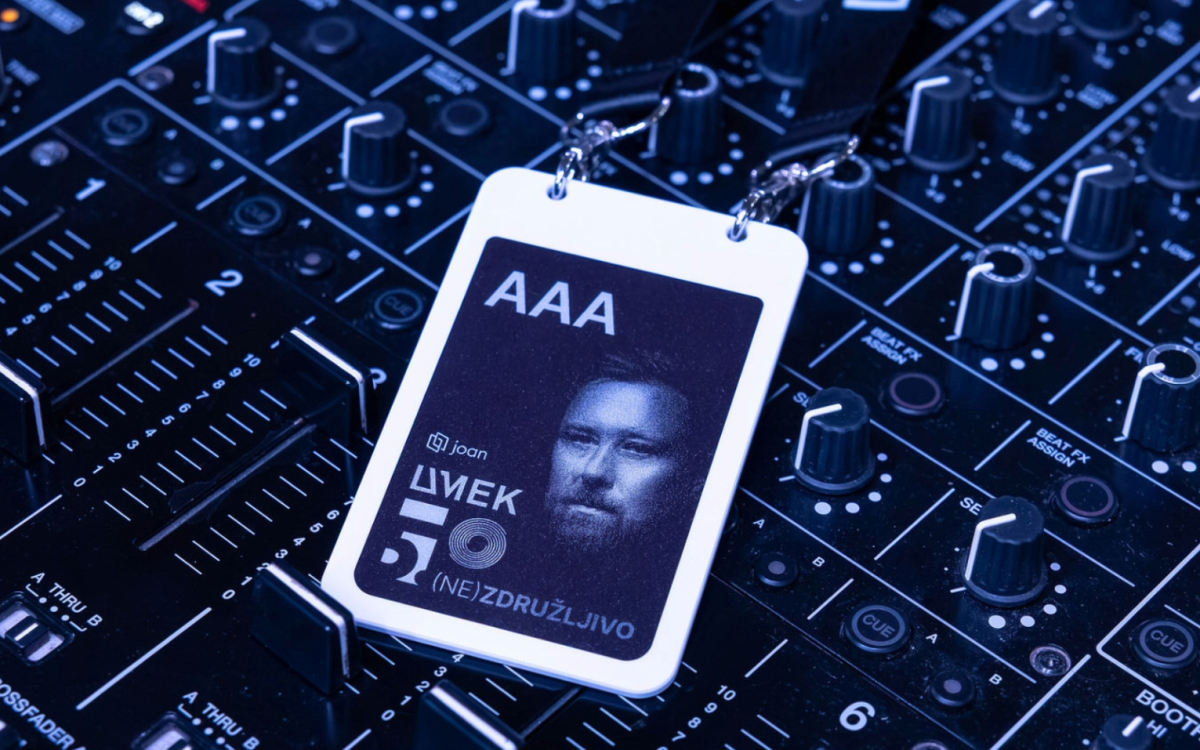
Če je do nedavnega veljalo, da so registracijske in akreditacijske kartice najbolj neestetski in zastareli element sodobnega delovnega okolja, lahko danes rečemo, da to ne drži več.
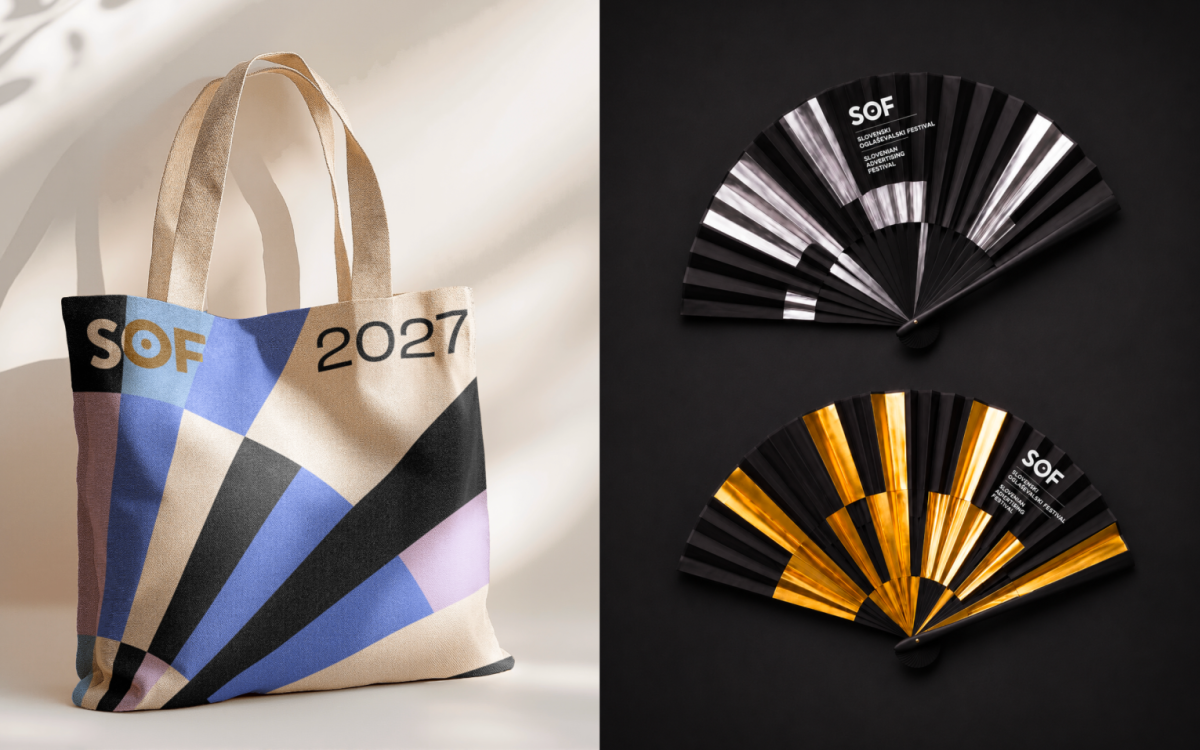
Kako je videti propeler, ko se začne vrteti? Odgovor ponuja nova celostna grafična podoba SOF-a, ki jo je zasnoval Strahinja Jovanović, grafični in digitalni oblikovalec iz agencije Futura DDB.
V uredništvu MM-a smo se za teden dni odpovedali umetni inteligenci. Po dveh dneh ugotavljam, da ni največja težava delati brez nje. Najtežje se je upreti skušnjavi, da bi jo vprašala vsako neumnost.
Če človek zadnje čase bere o slovenski oglaševalski industriji, lahko hitro dobi občutek, da je vse skupaj ena velika »depra«. Nimamo jajc. Nismo dovolj kreativni.
A1 Slovenija je v sodelovanju z Robertom Roškarjem pripravila lažno nagradno igro, v kateri je poskusilo sodelovati kar 80,8 odstotka obiskovalcev spletne strani.
»Če ne razumeš ljudi, ne moreš biti dober vodja,« poudarja Irena Deželak, ustanoviteljica in direktorica Akademije Uspeha. Da uspešno vodenje ne temelji na enem samem receptu, je spoznala tudi sama.
Naroči se na novičnik
+ dostopaj do najnovejših vsebin
Vaše naročnine ni bilo mogoče shraniti. Prosimo, poskusite znova.
Vaša naročnina je bila uspešno aktivirana.
Marketing magazin
Namestite aplikacijo
Namestite aplikacijo
Tapnite Deli □↑ v spodnjem meniju,
nato »Dodaj na začetni zaslon«.


 Dodajte MM kot priljubljen vir v Googlu



-orig.png)

 (3)-orig.png)